豆子的两条去路
大豆走进厨房时,往往带着看得见的模样:泡在盆里,磨成白浆,点成豆腐,或者下缸发酵成酱。可一旦运进现代榨油厂,它便一分为二,化作金黄的豆油与成吨的豆粕。贸易统计把它们的上游统称为大豆,日常餐桌却在截然不同的地方与它们重逢。要读懂近几十年中国饭桌上的肉与油,就得顺着这道分岔往下走。
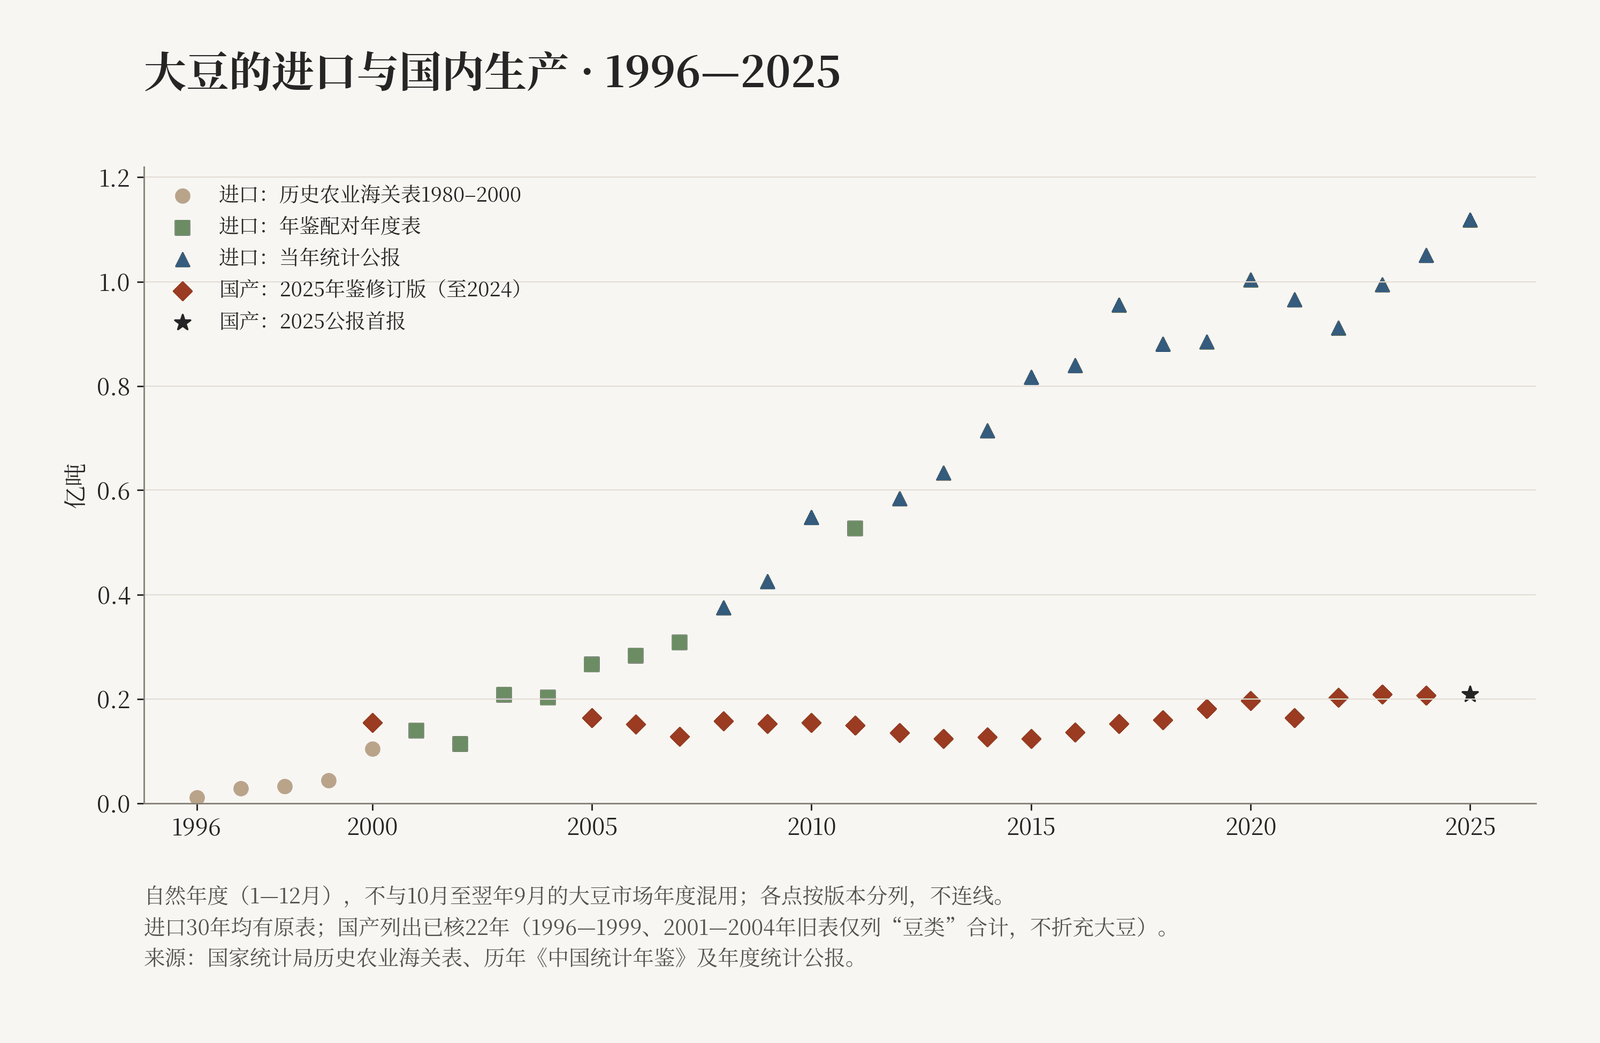
一九九六年,海关进口主要农产品数量表里的大豆是一百一十一点四万吨。一九九九年增至四百三十一点七万吨,二〇〇〇年便跨过千万吨门槛,达到一千零四十一点六万吨。651
二〇〇一年是一千三百九十四万吨,下一年落到一千一百三十一万吨,二〇〇三年又升到二千零七十四万吨。长程攀升的曲线里夹着起伏,海外买豆并非按固定刻度逐年添货。到二〇〇七年,进口量达到三千零八十二万吨;二〇一〇年升至五千四百八十万吨,二〇一一年则略微回落到五千二百六十四万吨。652
跨过一亿吨的自然年出现在二〇二〇年:统计公报报一亿零三十三万吨。二〇二一年与二〇二二年虽一度回到一亿吨以下,二〇二四年又升至一亿零五百零三万吨,二〇二五年更达一亿一千一百八十三万吨。在同一份二〇二五年公报里,国产大豆产量为二千零九十一万吨。653
一船大豆靠岸以后,并不会立刻变成当年的油和肉。二〇二三年发布的《大豆供需平衡表编制规范》写明了记账的办法:供给一端要把期初库存加进来,需求一端则包含消费、出口和期末库存;上一年留在筒仓里的豆子可以在今年进厂,今年到港的新豆也可以留待来年。连“一年”的起止也有两种算法:海关的自然年度从一月算到十二月,而中国大豆的市场年度从十月算到次年九月。印着“二〇二四/二五年度”的供需平衡表,与写着“二〇二五年一至十二月”的海关进口表,丈量的是两段错开的时间。654
在这套平衡表里,大豆的消费去向被拆成五栏:压榨、食用和食品加工、饲用、种用与损耗。豆浆、豆腐、大豆蛋白和酱油酿造归入“食用和食品加工”;直接拿去喂养畜禽的主要是膨化大豆;而进厂提取大豆油的原豆全部记入“压榨”一栏。至于榨油之后留下的豆粕再进入饲料厂,则属于加工副产品的延伸利用,同一批原豆不在平衡表里重复记账。从同一粒黄豆出发,豆腐、豆油与豆粕自此踏上了不同的旅途。654
经过豆粕的那条路,把远洋货轮与内陆的猪舍、禽舍连在了一起。二〇二三年的《饲用豆粕减量替代三年行动方案》,专门把降低配合饲料中的豆粕比例列为行动目标:力争从二〇二二年的百分之十四点五,到二〇二五年降至百分之十三以下,并推广低蛋白日粮、合成氨基酸、酶制剂与多元蛋白资源。猪鸡食槽里的豆粕配比,已然成为牵动国家粮油大账的公共议题。655
当然,从进口大豆总量到菜市场里的一块猪肉或鸡胸,中间仍隔着千差万别的养殖现场。不同畜禽的饲料配方与育肥周期各异,食槽里除了豆粕,还有大宗的玉米、草料与其他蛋白原料。海关的进口数字能勾勒出一条跨洋供给链的骨干,却不能直接当作每一块肉的履历。
这些漂洋过海的大豆从何处启程,农业农村部的分国别进口表列得一目了然。在二〇二五年一至十二月的统计表上,巴西大豆进口量为八千二百三十二点三万吨,占总量的百分之七十三点六;美国大豆为一千六百八十二点一万吨,占百分之十五。南美与北美的这两个农业大国合占了八成八以上的份额,其余则来自阿根廷等产地。656
再看国内田间的豆子,年鉴的历史序列里也记着它自己的升降:二〇〇五年为一千六百三十四点八万吨,二〇〇七年降至一千二百七十九点三万吨,二〇二一年回升到一千六百三十九点五万吨,二〇二二年又增至二千零二十八点三万吨。跨洋进口的扩张与本土种植的盈缩并排摆在同一本年鉴里;种豆还是种玉米、单产高低与补贴政策如何消长,让国产大豆走出了另一条轨迹。657
一粒豆子之所以能串起半部当代饭桌史,正因为它会在加工中隐去原有的面目。菜场里的白豆腐还让人一眼认出大豆,油壶里的烹调油已化入热锅炒菜,而拌进饲料的豆粕,更要化作猪牛鸡鸭的血肉,才重新出现在案板上。寻常人家在厨房里看见的是油价与肉价,供应体系在后台调度的则是港口船期、筒仓库存、压榨产能与饲料配方。二十世纪末以来,这些环节在亿吨级的规模上咬合运转,也让一粒大豆的去路分出了前所未有的枝杈。